Ein Gastbeitrag von Falk Altenhöfer
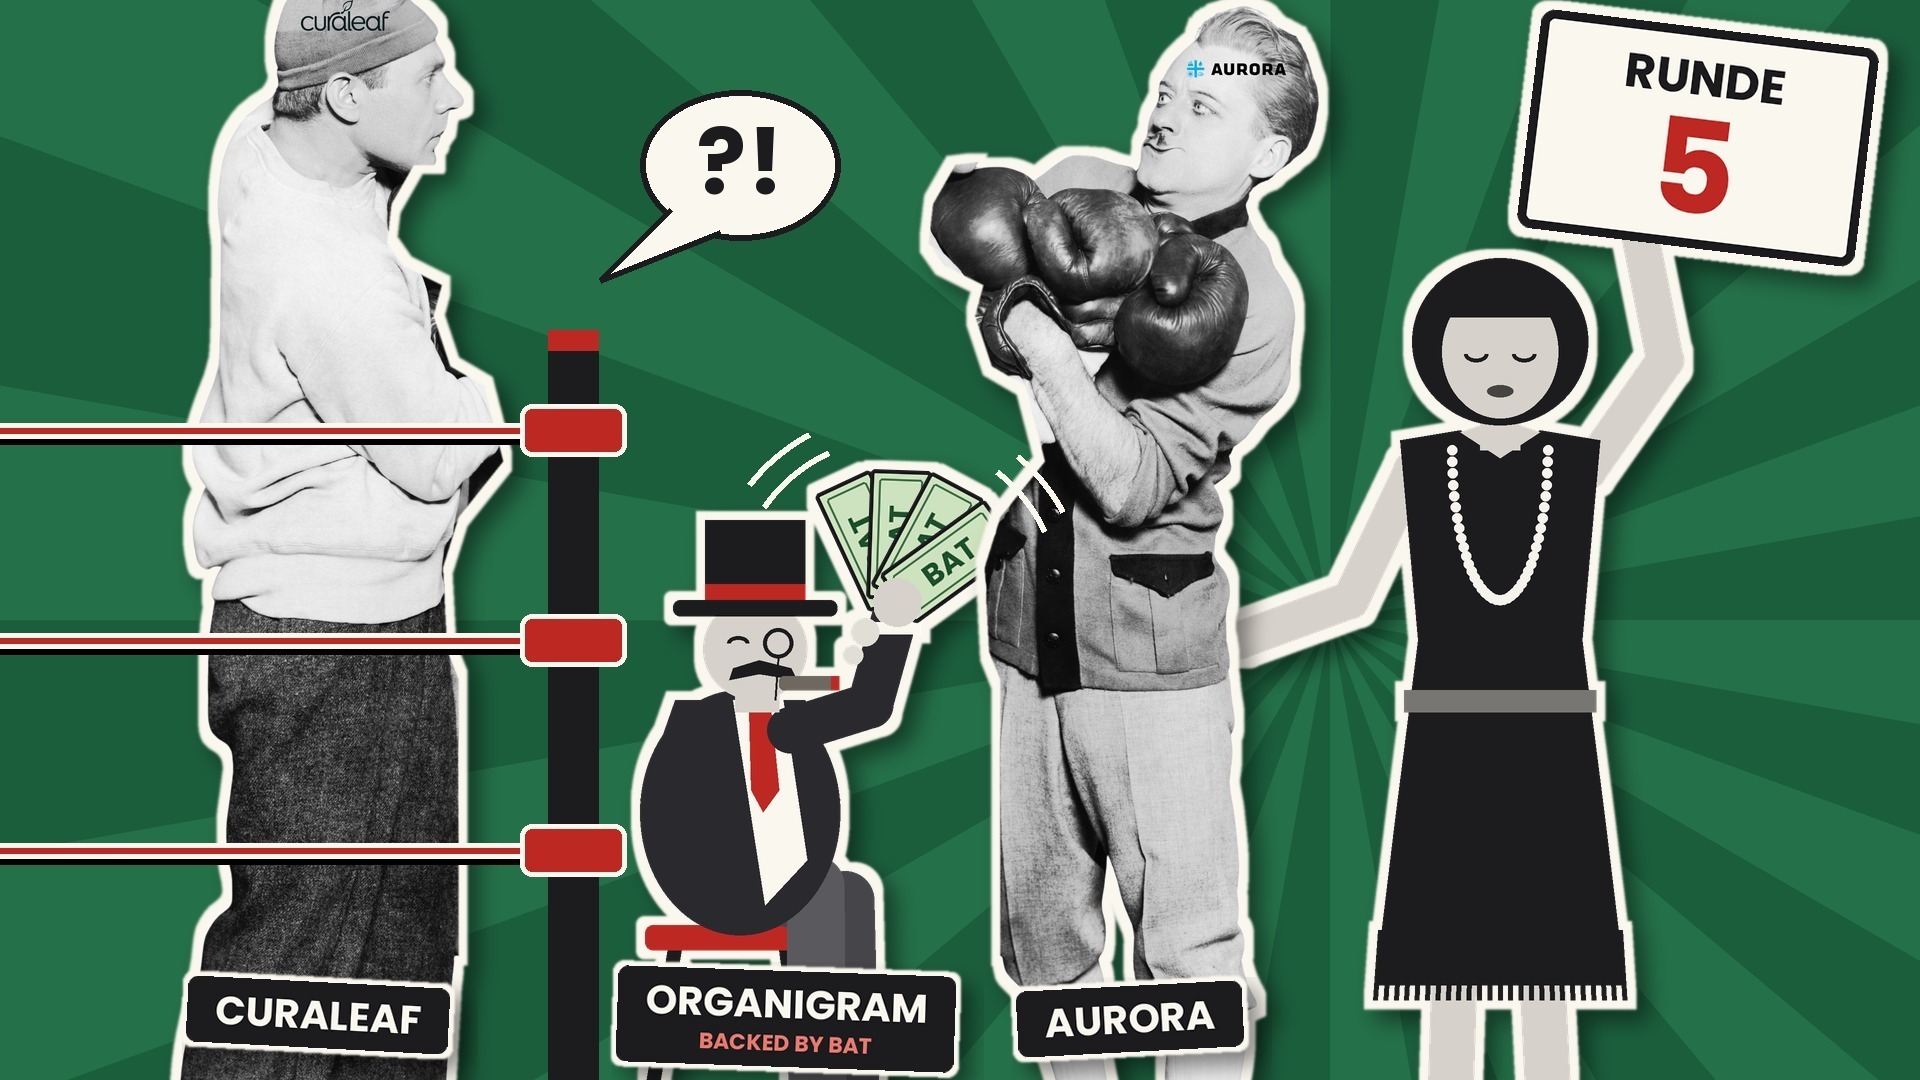
Drei Monate lang hat Curaleaf versucht, Aurora Cannabis gegen den Willen des Managements zu übernehmen. Jetzt hat Aurora selbst einen Käufer präsentiert: Organigram zahlt 7,80 kanadische Dollar je Aktie, finanziert zu einem guten Teil von British American Tobacco. Das ist die letzte Runde in diesem Übernahmekampf, und sie sagt mehr über die Zukunft der Branche als über die beiden Bieter.
Was auf Cannabis-Startups.com über vier Runden lief, geht jetzt in die fünfte und letzte. Und sie endet anders, als es der Kampf erwarten ließ. Zwei stehen im Ring, da meldet sich jemand aus dem Publikum. Aurora verlässt die Halle mit dem Nummerngirl und die Rechnung übernimmt der Herr aus der ersten Reihe mit einer Zigarette im Mund!
Was auf dem Tisch liegt
Am 3. November 2026 haben Organigram und Aurora ihre Vereinbarung bekannt gegeben. Organigram bewertet Aurora mit rund 561 Millionen kanadischen Dollar. Das sind 93 Prozent mehr als der Kurs vom 10. August, dem letzten Handelstag vor Curaleafs erstem Vorstoß, und 21 Prozent mehr als der rechnerische Wert des Curaleaf-Angebots vom 2. November.
Aurora-Aktionäre können wählen: 7,80 Dollar in bar, 5,8626 Organigram-Aktien oder eine Mischung aus 3,75 Dollar und 3,0431 Aktien. Unbegrenzt ist das nicht. Insgesamt stehen rund 253,6 Millionen Dollar Bargeld und 205,8 Millionen Aktien zur Verfügung, wer nur Cash will, wird also im Zweifel gekürzt. Fix ist der Preis nur für den Baranteil. Der Aktienanteil schwankt mit dem Organigram-Kurs.
Curaleaf bietet weiterhin einen US-Dollar in bar plus 0,4013 eigene Aktien je Aurora-Aktie, zuletzt rund fünf US-Dollar wert. Das Angebot läuft bis zum 4. Dezember.
Wie abgestimmt beide Seiten auftreten, zeigt ein Blick auf LinkedIn. Aurora, Organigram und Organigram-Chef James Yamanaka haben den Deal am selben Tag mit fast gleichem Wortlaut verkündet. Aurora wirbt auf einer eigenen Seite namens VoteYesAurora.com um die Stimmen der Aktionäre. Yamanaka ordnet die Übernahme als Schritt in einer Strategie ein, die Organigram bereits im Oktober auf einem Investorentag vorgestellt hatte.
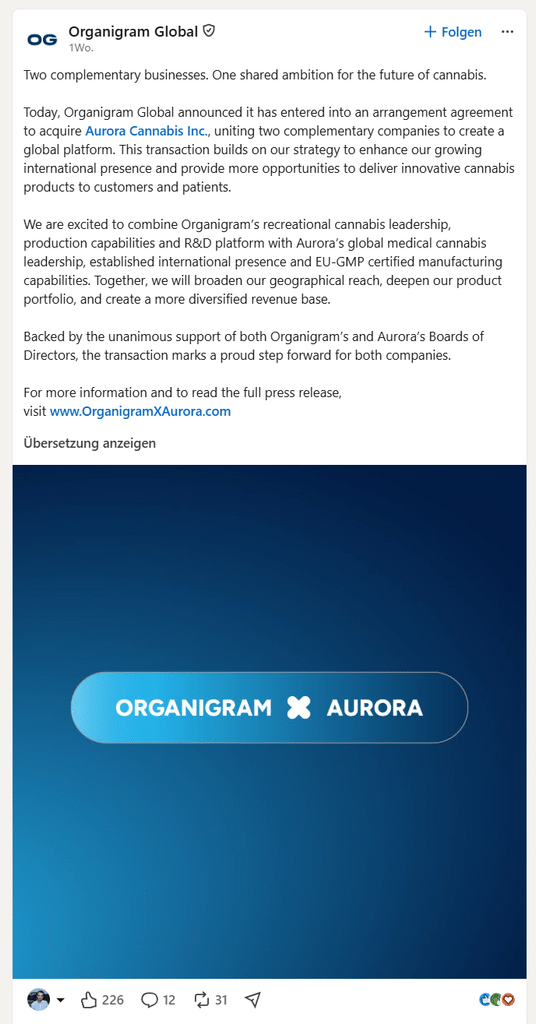
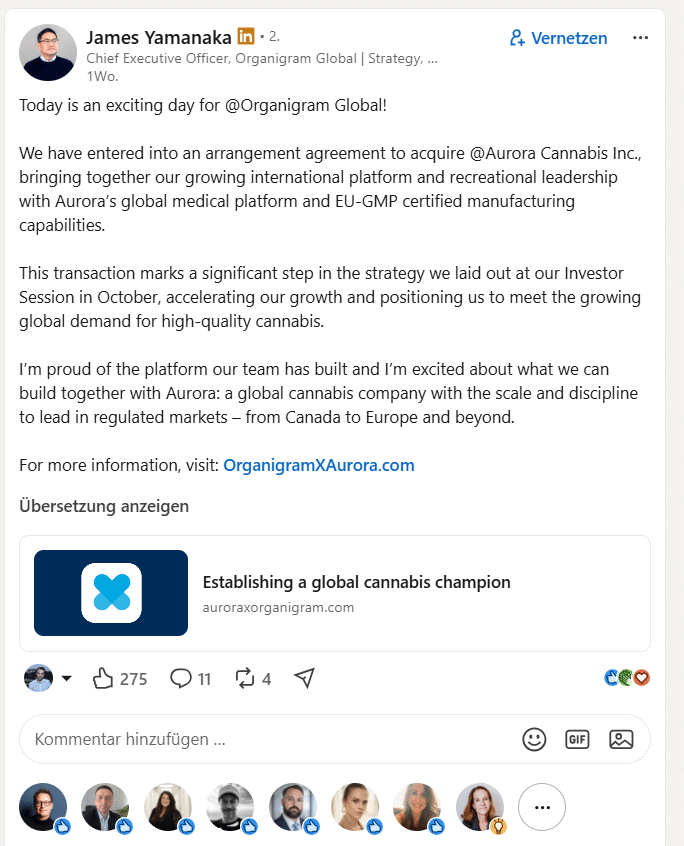
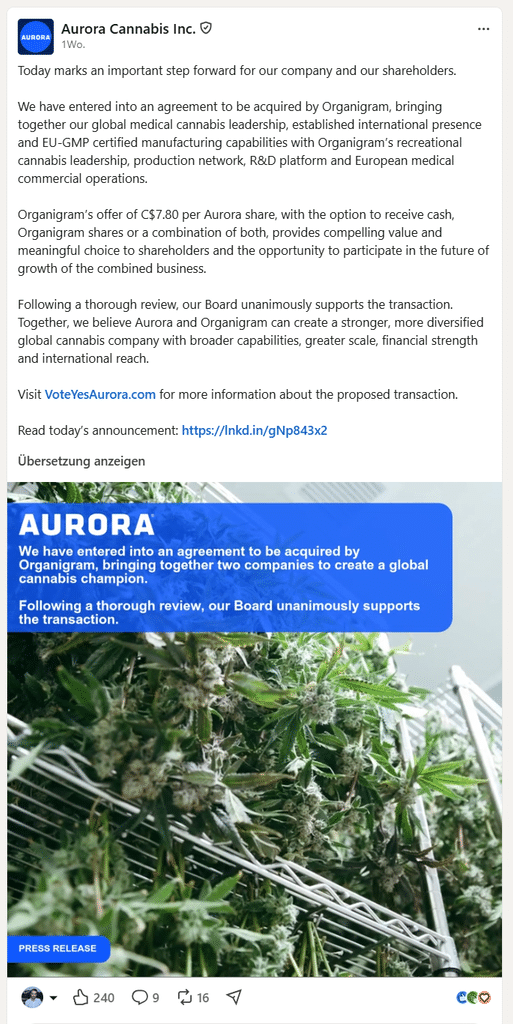
Aurora Cannabis auf LinkedIn, 3. November 2026: Das Board unterstützt die Transaktion einstimmig.
Wer hier wirklich kauft
Auf dem Papier kauft Organigram. Das Geld kommt aber aus zwei anderen Quellen. BAT zeichnet 141 Millionen neue Organigram-Aktien zu 1,33 Dollar und legt damit 100 Millionen Pfund auf den Tisch, umgerechnet 187,5 Millionen kanadische Dollar. Den Rest stellt die ATB Financial mit Kreditlinien von bis zu 210 Millionen Dollar.
Die interessanteste Zahl des Deals ist deshalb nicht der Preis, sondern eine Lücke. Nach dem Abschluss hält BAT wirtschaftlich rund 42 Prozent an Organigram, darf aber nur 30 Prozent der Stimmen ausüben. Alles darüber wird in stimmrechtslose Vorzugsaktien gepackt: “Der größte wirtschaftliche Eigentümer finanziert die Transaktion und bleibt formal unterhalb der Kontrollschwelle – die Wette liegt also in der Zukunft!”
Man kann das auch härter formulieren. Big Tabacco kauft sich Marktanteile. Ich verweise nur auf einen Konzern mit 25,6 Milliarden Dollar Jahresumsatz und 7,8 Milliarden Dollar Gewinn. Gegen diese Bilanz ist jedes Cannabis-Unternehmen der Welt klein.
Wie groß der Abstand ist, zeigt eine Auswertung von Frank Colombo, Managing Director bei Sharpe Credit Partners. Er hat die Barbestände der großen Tabak- und Alkoholkonzerne neben den Börsenwert der größten US-Cannabisunternehmen gelegt. BAT hat demnach rund 3,4 Milliarden US-Dollar in der Kasse, mehr als jedes dieser Unternehmen an der Börse wert ist. Colombos Schluss: Wenn diese Konzerne sich in die Branche einkaufen wollen, kann die Branche wenig dagegen tun. Das ist keine Schwäche eines einzelnen Bieters, sondern eine Frage der Größenordnung.
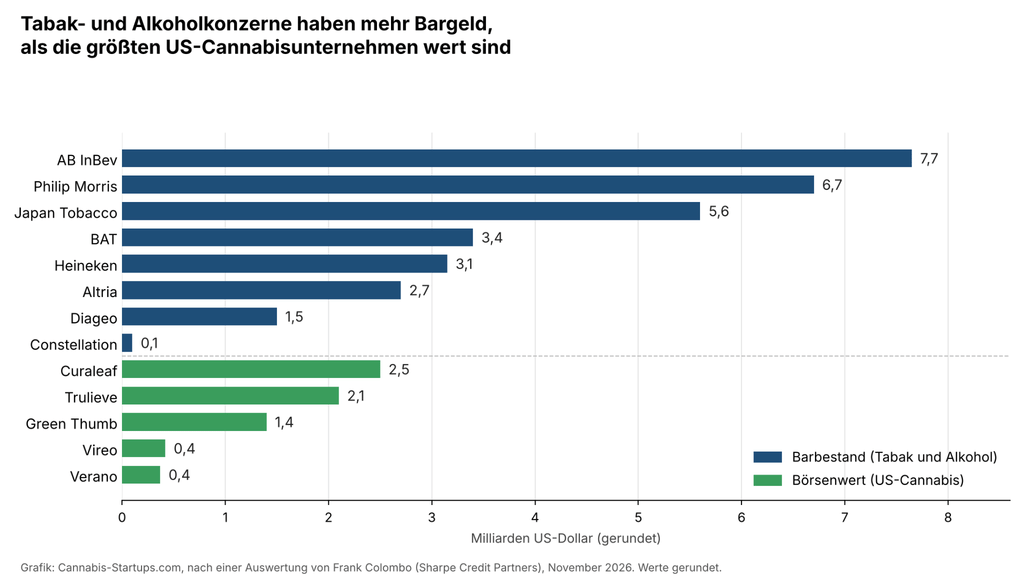
Grafik: Cannabis-Startups.com, inspiriert von einer Auswertung von Frank Colombo (Sharpe Credit Partners). Werte gerundet.
Beide Lesarten stimmen. Formal kontrolliert BAT nicht. Faktisch passiert in diesem Unternehmen nichts mehr ohne BAT.
Hat Aurora das von Anfang an so gespielt?
Ich habe den Verlauf seit August begleitet, und mein Eindruck ist: Aurora hat die Zeit, die Curaleaf dem Unternehmen unfreiwillig gegeben hat, sehr gezielt genutzt.
Die Fakten dazu. Aurora hat Curaleafs Angebote zweimal einstimmig abgelehnt. Der Journalist Jeremy Berke berichtete am 9. Oktober, dass Organigram parallel mit Aurora verhandelt, zu einem Zeitpunkt, als der Markt Curaleaf noch für den einzigen Bieter hielt – trotzdem haben wir euch darüber informiert. Curaleaf wirft Auroras Board vor, Organigram Einblick in die Bücher gewährt und Curaleaf denselben Zugang verweigert zu haben. Aurora-Chef Miguel Martin spricht von einem gründlichen strategischen Prüfprozess.
Aufschlussreich ist, was Organigram-Chef James Yamanaka selbst dazu sagt. Im Interview mit Cultivated Live am 6. November räumt er offen ein, dass Curaleafs Angebot den Zeitplan gesetzt und Druck in die Gespräche gebracht hat. Die Prüfung der Bücher sei deshalb deutlich schneller gelaufen als üblich, mit Datenraum, Werksbesuchen und einer Gegenprüfung durch Aurora. Sinnvoll wäre der Deal aus seiner Sicht aber auch ohne Curaleaf gewesen.
Ob das eine Inszenierung war, lässt sich von außen nicht belegen, und ich behaupte es auch nicht. Belegen lässt sich der Ablauf: ablehnen, Zeit gewinnen, einen freundlichen Gegenbieter holen. Im Lehrbuch heißt das “White Knight”. Und man muss fair bleiben: Ein Board, das am Ende 21 Prozent mehr für seine Aktionäre herausholt, hat seinen Job gemacht.
Eines sollte man dabei nicht vergessen: Erst Curaleafs Vorstoß hat sichtbar gemacht, was Aurora wert ist. Ohne dieses Angebot hätte es die Prämie von 93 Prozent nie gegeben. Auroras Aktionäre verdanken den Preis, über den sie jetzt abstimmen, zu einem guten Teil dem Bieter, den ihr Board abgelehnt hat.
Was BAT mit seinem Geld kauft
Umsatz ist es nicht. Zusammen kommen beide Unternehmen in den zwölf Monaten bis Ende Juni 2026 auf 623 Millionen Dollar Umsatz und 80 Millionen Dollar bereinigtes EBITDA, 60 Prozent davon aus dem Medizingeschäft. Das ist allerdings nur die Summe beider Bilanzen. Organigram-Chef James Yamanaka räumt selbst ein, dass der Deal je Aktie nicht sofort ergebnissteigernd ist.
Gekauft wird zertifizierte Kapazität. Aurora bringt vier EU-GMP-zertifizierte Produktionsstandorte mit, drei in Ontario und einen in Leuna in Sachsen-Anhalt, dazu ein zertifiziertes Distributionszentrum. Leuna ist einer von nur drei aktiven Produktionsstandorten für Medizinalcannabis in Deutschland. Organigrams großes Werk in Moncton wartet dagegen noch auf sein EU-GMP-Zertifikat.
Genau hier wird die Logik sichtbar. Auroras Tochter Safari in Ontario kann Ware in EU-GMP-Qualität überführen und ist bis 2029 zertifiziert. Damit bekommt Organigram einen Exportweg nach Europa, ohne auf die eigene Zertifizierung warten zu müssen. Ein solcher Standort lässt sich nicht in einem Jahr nachbauen. Wer ihn haben will, muss ihn kaufen.
Dazu passt, dass Aurora zuletzt wieder geliefert hat. Im Quartal bis Ende September stieg der Umsatz auf 86 Millionen Dollar, das internationale Medizingeschäft legte um 44 Prozent auf den Rekordwert von 61,4 Millionen Dollar zu. Im Quartal davor waren es insgesamt noch 67,6 Millionen gewesen.
Curaleaf bleibt im Rennen
Curaleaf gibt nicht auf. Am 10. November meldete das Unternehmen die Kartellfreigaben aus Deutschland und Kanada und argumentiert seitdem mit Geschwindigkeit: Das eigene Angebot sei schneller und sicherer umzusetzen, während Organigram noch Aktionäre, Gericht und Behörden überzeugen müsse. Erhöhen will Curaleaf nur, wenn Aurora die Bücher öffnet. Yamanaka nimmt das gelassen: „We’ll react appropriately when it’s a real thing.“
Die strategische Logik hinter Curaleafs Angebot bleibt nachvollziehbar: Wer in Europa wachsen will, braucht zertifizierte Kapazität und Aurora hat sie. Offen ist, ob Curaleaf nachlegt. Ein höheres Gebot müsste über neue Aktien oder Schulden finanziert werden, während Organigram für denselben Zweck BAT im Rücken hat. Zudem hat sich BAT unwiderruflich verpflichtet, für den Deal und gegen jedes Konkurrenzangebot zu stimmen.
Was noch schiefgehen kann
Entschieden ist formal nichts. Aurora braucht auf der Hauptversammlung im Dezember eine Zweidrittelmehrheit, Organigrams Aktionäre müssen der Ausgabe der neuen Aktien zustimmen, ein Gericht in British Columbia muss den Plan genehmigen, und die deutsche Investitionsprüfung steht für Organigram noch aus. Der Abschluss ist für Januar 2027 geplant.
Kommt es so, verschwindet einer der bekanntesten Namen der Branche. Aurora war 2018 an der Börse mehr als zehn Milliarden US-Dollar wert. Verkauft wird das Unternehmen jetzt für knapp 400 Millionen.
Für mich ist das die eigentliche Nachricht dieser letzten Runde: Die Konsolidierung hat eine neue Stufe erreicht. Bisher haben aufstrebende Cannabis-Firmen andere Cannabis-Firmen übernommen, meist bezahlt mit eigenen Aktien. Jetzt steht ein Konzern aus einer alten Branche dahinter, der nicht auf das nächste Quartal schaut, sondern eine langfristige Wette auf den Cannabismarkt platziert. BAT tut das leise, über Minderheitsanteile und Vorzugsaktien, aber mit einer Kasse, gegen die in der Branche niemand ankommt.
Der Schauplatz dieser Wette ist Europa. Kanada ist gesättigt, die USA bleiben auf Bundesebene blockiert. Wer heute Positionen für das nächste Jahrzehnt kaufen will, kauft zertifizierte Kapazität und Marktzugang zwischen Leuna, Warschau und London. Tabak ist die erste alte Branche, die dafür ernsthaft Geld einsetzt. Sicher ist die Wette nicht: Der deutsche Markt hängt an politischen Entscheidungen, und die Preise für importierte Ware stehen unter Druck. Aber wer so viel Geduld und Kapital mitbringt, kann solche Phasen aussitzen.
Was das für Deutschland bedeutet
Für den deutschen Markt ist der wichtigste Punkt schnell erzählt: Organigram hat im April 2026 die Sanity Group vollständig übernommen. Kommt der Aurora-Deal zustande, liegen Sanity und Aurora Deutschland unter einem Dach, samt dem Produktionsstandort in Leuna. Sanity-Gründer Finn Hänsel verantwortet bei Organigram bereits das Geschäft außerhalb Kanadas.
Yamanaka nennt Deutschland im Interview mit Cultivated Live ausdrücklich als den Markt mit der größten Überschneidung, weil beide Unternehmen hier bereits ein großes Geschäft haben. Er sieht genau darin das größte Potenzial: Aurora liefert verlässliche EU-GMP-Ware, Sanity bringt Marken und die Beziehungen zu Apotheken und Telemedizin-Anbietern, der Vertrieb wird zusammengelegt. Der Markt wachse noch, sagt er, aber er werde reifen, und dann zähle Größe.
Wie groß wäre dieser Block? Ich habe das in unseren eigenen Marktdaten nachgezählt, Stand 11. November 2026, lieferbare Blüten über alle angebundenen Kanäle. Aurora kommt auf 42 Produkte, Sanity auf 104, zusammen also 146. Bei einem Gesamtmarkt von etwa 3.200 bis 3.700 Sorten sind das rund 4 bis 5 Prozent. Die Spanne entsteht, weil Herstellernamen in den Daten unterschiedlich geschrieben und je nach Bereinigung mal mehr, mal weniger zusammengeführt werden.
Das klingt nach wenig, täuscht aber. Bei den Apothekenangeboten liegen beide zusammen bei gut 10 Prozent. Ihre Produkte sind also deutlich breiter gelistet als der Durchschnitt: gut doppelt so viel Präsenz im Regal, wie die reine Sortenzahl vermuten lässt. Das passt zu den rund 10 Prozent Marktanteil, die Organigram für Sanity allein nennt, wobei unsere Zahl Angebote misst und nicht Umsatz.
Spannend wird es beim Blick auf die THC-Stufen. In einzelnen Segmenten wäre die neue Gruppe sehr stark:
- THC 31: 16 Prozent der Sorten, 36 Prozent der Angebote
- THC 34 bis 35: 13 Prozent der Sorten, 35 bis 41 Prozent der Angebote
- THC 26: 10 Prozent der Sorten, 19 Prozent der Angebote
In den beiden größten Segmenten des Marktes spielt sie dagegen fast keine Rolle. Bei THC 24 sind es 1 Prozent der Sorten und 2 Prozent der Angebote, bei THC 30 sogar nur 0,5 und 1 Prozent.
Daraus lese ich zwei Dinge. Erstens entsteht hier kein Riese, der den deutschen Markt dominiert. Dafür ist der Markt mit mehreren tausend Sorten zu zersplittert. Zweitens entsteht aber ein Anbieter, der in den hochpotenten Nischen jedes dritte Angebot stellt und mit Leuna, Safari und dem Geld von BAT die Mittel hätte, die Lücken bei THC 24 und THC 30 zu schließen. Genau dort würde ich als Wettbewerber in den nächsten zwölf Monaten hinschauen.
Quellen
Unternehmensmitteilungen
- Organigram und Aurora: Pressemitteilung und Investorenpräsentation zur Transaktion, 3. November 2026. auroraxorganigram.com
- Organigram und Aurora: Pressemitteilung im Volltext, The Globe and Mail, 3. November 2026. Organigram to Acquire Aurora and Establish a Global Cannabis Leader
- Aurora Cannabis: Ergebnisse des zweiten Quartals im Geschäftsjahr 2027, November 2026. Pressemitteilung
- Curaleaf: Mitteilung zu den Kartellfreigaben in Deutschland und Kanada, 10. November 2026. Cannabis Business Times
Interviews
- James Yamanaka (Organigram) bei Cultivated Live, mit Jay Rosenthal und Jeremy Berke, 6. November 2026. YouTube
- Miguel Martin (Aurora) und James Yamanaka bei BNN Bloomberg, The Close, 3. November 2026. Video
Analysen und Einordnung
- Frank Colombo, Sharpe Credit Partners: Alcohol and Tobacco Cash vs MSO Market Caps, November 2026. Unsere Grafik zu Barbeständen und Börsenwerten ist von dieser Auswertung inspiriert und mit gerundeten Werten nachgebaut. LinkedIn
- Jeremy Berke, Cultivated: Organigram CEO isn’t worried about Curaleaf’s threat to top its Aurora bid, November 2026. cultivated.news
- Laura Ramos, CannaReporter: Organigram e Aurora preparam gigante da canábis medicinal, 6. November 2026. cannareporter.eu
Eigene Daten
- Cannabis-Startups.com: Auswertung lieferbarer Blüten über alle angebundenen Apothekenkanäle, Stand 11. November 2026
Über den Autor
Falk Altenhöfer ist ein erfahrener Unternehmer und Investor mit einem Fokus auf die Cannabisbranche. Nach erfolgreichen Projekten in der digitalen Plattformökonomie und SaaS-Lösungen unterstützte er Investoren bei Marktstrategien und Investments. Seit 2019 ist er in der Cannabisindustrie aktiv, sammelte bei iCAN in Israel wertvolle Einblicke und hilft heute Gründern, Startups aufzubauen, Investor Relations zu managen und Wachstum zu skalieren. Zudem berät er Family Offices, mittelständische Unternehmen und Business Angels beim Einstieg in den Cannabismarkt.
Disclaimer: Keine Investmentempfehlung. Gastbeiträge müssen nicht die Meinung der Redaktion widerspiegeln. Das Bild des Beitrags wurde mit Hilfe von KI generiert.